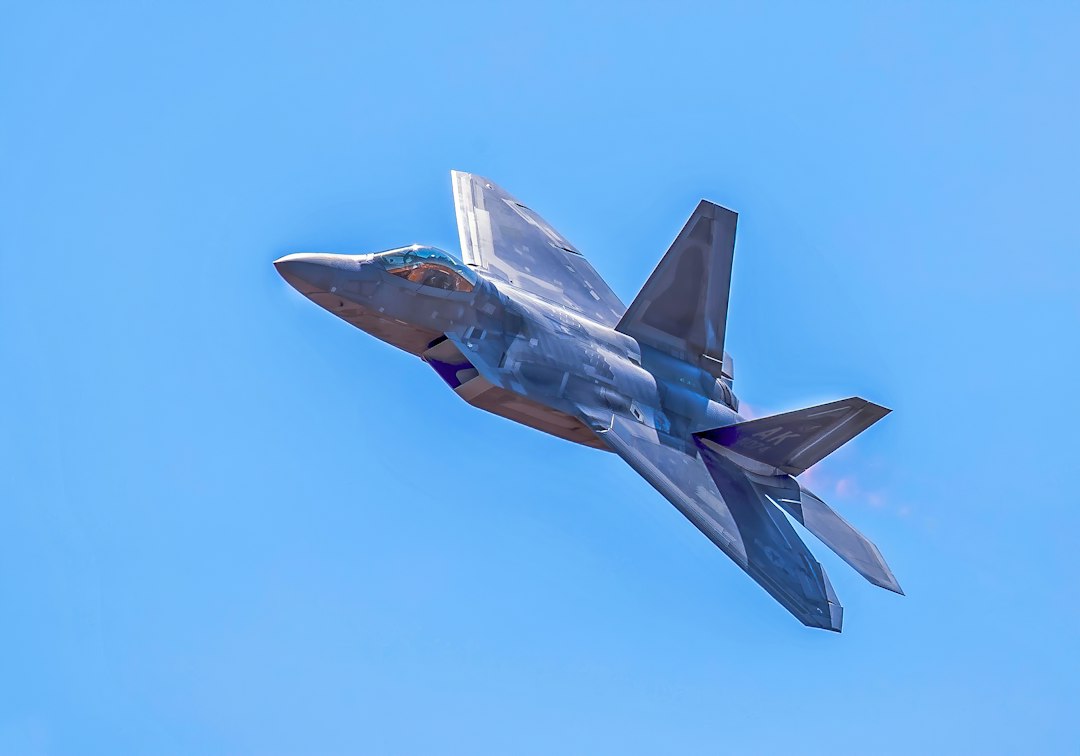
록히드마틴(Lockheed Martin·NYSE: LMT) 주가가 10월 22일 미국 시장에서 589.91달러로 마감해 전일보다 약 6.98% 올랐습니다. 장중에는 608.10달러까지 상승했습니다. 3분기 실적 개선과 연간 전망 상향, 사상 최대 수주잔고가 동시에 공개되면서 매수세가 몰린 것으로 풀이됩니다.
다만 주가 상승률은 확인된 시장 결과이고, 각 뉴스가 상승에 어느 정도 기여했는지는 시장 해석입니다. 아래에서는 회사가 발표한 사실과 아직 확정되지 않은 내용을 나눠 봅니다.
록히드마틴 주가가 오른 핵심 숫자
| 항목 | 2026년 3분기 | 전년 동기 대비 |
|---|---|---|
| 매출 | 207억 달러 | 11% 증가 |
| 순이익 | 18억 달러 | 14% 증가 |
| 희석 EPS | 7.97달러 | 6.95달러에서 증가 |
| 잉여현금흐름 | 30억 달러 | 전년 33억 달러보다 감소 |
| 수주잔고 | 2,920억 달러 | 직전 분기보다 27% 증가 |
매출과 이익은 늘었지만 현금흐름은 모든 항목이 개선된 것은 아닙니다. 영업현금흐름은 34억 달러, 잉여현금흐름은 30억 달러로 전년 동기보다 각각 감소했습니다. 따라서 이번 결과를 ‘전 부문 완벽한 실적’으로 해석하는 것은 과장입니다.
PAC-3 계약이 수주잔고를 키웠다
록히드마틴의 수주잔고는 2,920억 달러로 사상 최대를 기록했습니다. 여기에는 PAC-3 MSE 요격미사일 다년 계약 525억 달러가 포함됐습니다.
미사일·사격통제 부문은 PAC-3, THAAD, GMLRS, PrSM 등의 생산 증가에 힘입어 매출과 영업이익이 모두 전년보다 24% 늘었습니다. 회사는 각 사업부 매출이 모두 증가했다고 밝혔습니다.
PAC-3는 지대공 방어체계 패트리엇에서 사용하는 요격미사일이고, THAAD는 고고도 단계의 탄도미사일 방어체계입니다. 최근 수요가 커지는 방공·정밀타격 무기가 실적 개선의 한 축이었다는 뜻입니다.
F-35 850대 계약은 어디까지 확정됐나
외신은 록히드마틴이 미 국방부와 향후 10년 동안 최소 850대의 F-35를 공급하는 총 780억 달러 이상 규모의 합의를 발표했다고 전했습니다. 다만 이 계약은 미 의회의 승인이 남아 있습니다.
따라서 ‘F-35 850대 판매가 최종 확정돼 전액이 매출로 잡힌다’고 단정해서는 안 됩니다. 승인, 연도별 예산 편성, 생산 일정과 인도 시점에 따라 실제 매출 인식은 장기간에 걸쳐 이뤄질 수 있습니다.
2026년 전망도 다시 높였다
회사는 2026년 연간 매출 전망을 800억~820억 달러, 희석 주당순이익 전망을 30.35~30.75달러로 높였습니다. 잉여현금흐름 전망도 78억~80억 달러로 상향했습니다.
시장에서는 실적 자체뿐 아니라 두 분기 연속으로 연간 전망을 높였다는 점을 긍정적으로 본 것으로 해석됩니다. 방산기업은 계약 체결 이후 생산과 납품이 장기간 이어지는 경우가 많아, 현재 매출보다 수주잔고와 생산능력 확충 계획이 중요하게 평가됩니다.
투자자가 함께 볼 위험 요인
- 정부 예산 의존: 미국과 동맹국의 국방예산·의회 승인 일정에 영향을 받습니다.
- 생산 실행 위험: F-35와 미사일 생산 확대 과정에서 부품, 인력, 품질 문제가 발생할 수 있습니다.
- 수주와 매출의 시차: 수주잔고가 바로 같은 금액의 매출이나 현금으로 이어지는 것은 아닙니다.
- 단기 급등 변동성: 하루 7% 가까이 오른 뒤에는 기대가 주가에 빠르게 반영됐을 가능성도 고려해야 합니다.
이번 주가 상승은 사상 최대 수주잔고와 실적·전망 상향이라는 근거가 있습니다. 그러나 F-35 대형 합의는 의회 승인 전이고, 장기 계약의 실제 매출 전환 속도도 확인해야 합니다. 단기 주가 움직임과 장기 사업가치를 같은 것으로 보지 않는 것이 중요합니다.
이 글은 공개 자료를 정리한 정보 제공 목적이며 특정 종목의 매수·매도를 권유하지 않습니다.
출처: 록히드마틴 2026년 3분기 실적 발표, Reuters 2026년 10월 22일 보도. 대표 이미지: John Torcasio / Unsplash.